Elterngeld zweites Kind

Von Felix Böhme, Dipl.-Finanzwirt (FH) Aktualisiert am
Es sind sicherlich die häufigsten Fragen im Kontext Elterngeld:
- „Wie viel Elterngeld erhalte für mein zweites Kind?“,
- “Erhalte ich das volle Elterngeld für mein zweites Kind?” oder
- “Wann ist es für das Elterngeld der beste Zeitpunkt, ein zweites Kind zu bekommen?”.
Leider gibt es auf diese Frage keine einfache oder pauschale Antwort, es kommt nämlich drauf an – auf Ihre individuelle Situation. Im folgenden Artikel erläutern wir Ihnen, wie sich das Elterngeld für Ihr zweites Kind berechnet und geben Ihnen Tipps, wie Sie Ihr Elterngeld beim zweiten Kind sogar erhöhen können.
Hier die wichtigsten Fakten zum Thema Elterngeld beim zweiten (nächsten) Kind:
- eine frühzeitige Planung ist sinnvoll
- das nächste Elterngeld kann durch den Geschwisterbonus sogar noch höher ausfallen
- Je früher das nächste Kind geboren wird, desto einfacher ist es, das „volle“ Elterngeld zu erhalten
- Es gibt Tricks/Gestaltungsspielräume, um Ausklammerungs- und Verschiebetatbestände zu Ihren Gunsten zu nutzen
- Eine laufende Elternzeit sollte nach § 16 Abs. 3 Satz 3 BEEG vorzeitig beendet werden, um erneut Mutterschaftsgeld zu erhalten
- Ggf. sollten Sie den laufenden ElterngeldPlus-Bezug verkürzen um einen Doppelbezug zu vermeiden
Berechnung des Elterngeldes für das zweite Kind
Schnell-Check: Bekomme ich beim zweiten Kind wieder volles Elterngeld?
- Welche Monate zählen grundsätzlich? Bei Angestellten die zwölf Kalendermonate vor dem Geburtsmonat. Waren Sie (auch) selbstständig, zählt das letzte Kalenderjahr vor der Geburt.
- Welche Monate werden übersprungen? Monate mit Mutterschutz oder Mutterschaftsgeld, Monate mit Elterngeld für das ältere Kind bis zu dessen 14. Lebensmonat und Monate mit einer schwangerschaftsbedingten Erkrankung. Der Zeitraum verschiebt sich dann weiter in die Vergangenheit – oft bis vor das erste Kind.
- Gab es Monate ohne Einkommen nach dem 14. Lebensmonat des älteren Kindes? Zum Beispiel weiter Elternzeit mit ElterngeldPlus? Diese Monate werden nicht übersprungen und senken das Elterngeld.
- Haben Sie zwischendurch in Teilzeit gearbeitet? Dann zählt das niedrigere Teilzeiteinkommen.
- Wäre es günstiger, nicht zu überspringen? Für Kinder, die ab dem 1. September 2021 geboren sind, können Sie beantragen, dass solche Monate doch berücksichtigt werden – sinnvoll, wenn Sie in diesen Monaten gut verdient haben.
- Bekommen Sie den Geschwisterbonus? Lebt ein weiteres Kind unter drei Jahren im Haushalt (oder zwei weitere unter sechs Jahren), erhöht sich das Elterngeld um 10 %, mindestens um 75 € (bei ElterngeldPlus mindestens 37,50 €).
- Läuft noch Elternzeit für das erste Kind? Um die Mutterschutzfristen für das zweite Kind zu nutzen, können Sie die Elternzeit ohne Zustimmung des Arbeitgebers vorzeitig beenden.
Welcher Zeitraum bei Ihnen gilt und welche Variante am meisten bringt, zeigt Ihnen unser Elterngeldrechner. Mehr zum Vergleichszeitraum: Elterngeld-Bemessungszeitraum.
Elterngeld-Trick: Ob Sie über eine Selbstständigkeit noch auf Ihr Einkommen von vor dem ersten Kind zurückgreifen können, zeigt Ihnen unser Schnell-Check zum Elterngeld-Trick.
Zunächst sei erwähnt, dass die Elterngeldberechnung immer nach dem gleichen Prinzip erfolgt, egal, wie viele Kinder man schon hat. Hier also ein Überblick, wie sich das Elterngeld für das zweite Kind (oder auch dritte, vierte, etc.) berechnet.
1) Ermittlung des originären 12-Monats-Vergleichszeitraumes vor Geburt
Grundsätzlich wird als Vergleichszeitraum die 12 Kalendermonate vor Geburt des zweiten Kindes herangezogen. Wenn man aber im Zeitraum seit 1.1. des Jahres vor der Geburt des Kindes selbständig war (es reicht sogar nur ein Tag!) gilt abweichend davon, der Zeitraum Januar bis Dezember des Vorjahres der Geburt.
2) Prüfung von Ausklammerungs- und Verschiebetatbeständen
a) Ausschließlich angestellt
Wenn Sie im originären (ursprünglichen) 12-Monatszeitraum ausschließlich angestellt waren, wird geprüft, ob sich Ihr Zeitraum verschiebt oder aufteilt. Gründe für eine Verschiebung/Aufteilung können sein: Mutterschaftsgeldbezug bzw. Mutterschutzfristen (auch um die Geburt von älteren Geschwisterkindern; bei Geburten ab 01.05.2025 auch Bezug von Krankentagegeld nach § 192 Abs. 5 S. 2 VVG), Elterngeldbezug von älteren Geschwisterkindern, jedoch nur bis zu deren 14. Lebensmonat, oder eine maßgeblich schwangerschaftsbedingte Erkrankung in diesem Zeitraum (bei Geburten bis 30.04.2025 nur, wenn dadurch das Einkommen gemindert war; bei Geburten ab 01.05.2025 ist kein Einkommensverlust mehr erforderlich). An einem Beispiel lässt sich dies wie folgt verdeutlichen:
Der originäre Vergleichszeitraum wäre der 12-Monatszeitraum vor Geburt von K2. Das heißt Mai 2025 bis April 2026. Nun liegen aber sog. Ausklammerungs- und Verschiebetatbestände wie folgt vor:
Der Vergleichszeitraum für Kind 2 teilt sich also auf und umfasst nun zwei Abschnitte:
Die Einkünfte aus diesem Zeitraum werden für die Elterngeldberechnung von Kind 2 herangezogen. Ungünstigerweise werden auch hier die zwei Monate Mai und Juni 2025, in denen noch ElterngeldPlus von Kind 1 bezogen wurde, nicht ausgeklammert, weshalb hier das Elterngeld für das zweite Kind evtl. geringer ausfallen wird, weil das Elterngeld von Kind 2 nicht aus Elterngeld von Kind 1 „entstehen kann“.
Für Kinder, die ab dem 1. September 2021 geboren sind – also auch für Kind 2 in diesem Beispiel –, können Eltern beantragen, dass übersprungene Monate doch berücksichtigt werden (§ 2b Abs. 1 Satz 3 BEEG). Das lohnt sich nur, wenn Sie in diesen Monaten mehr verdient haben als in den Monaten, die dafür wegfallen. Hier ist das nicht so: In den übersprungenen Monaten gab es überwiegend Mutterschaftsgeld und Elterngeld statt Lohn. Diese sinnvolle Möglichkeit gibt es erst seit der Elterngeldreform; für Kinder, die vor dem 1. September 2021 geboren wurden, gilt sie nicht.
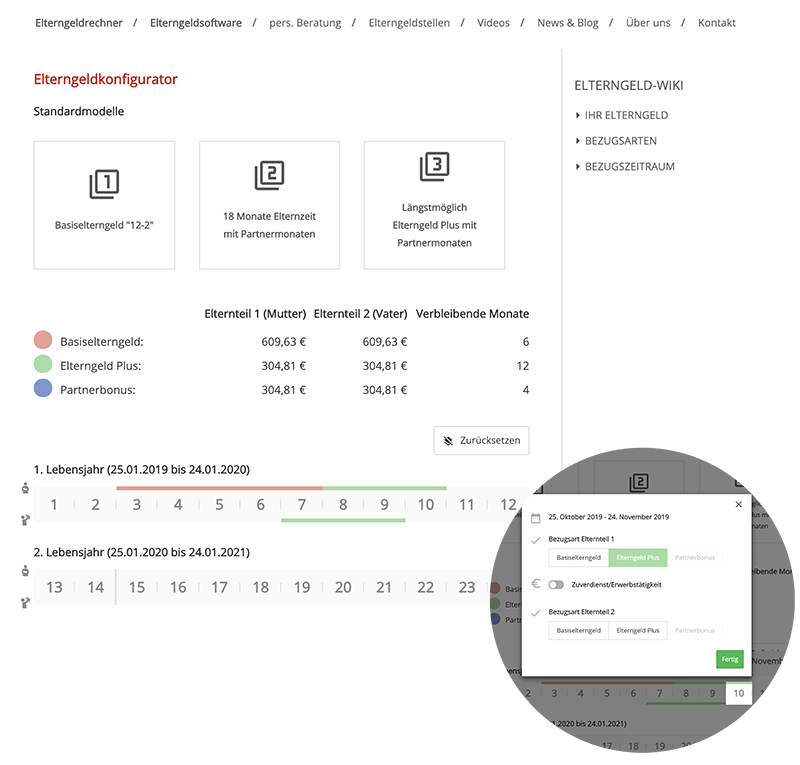
Wie Sie sehen, ist die Elterngeldberechnung für das zweite Kind sehr stark von Ihrer individuellen Situation abhängig. Nutzen Sie deshalb noch heute unseren kostenfreien Elterngeldrechner, der Ihnen schnell und einfach Ihren Vergleichszeitraum anzeigt. Damit können Sie leicht und überschaubar Ihren Elterngeldbezug planen.
b) (teilweise) Selbständig
Bei Selbständigen ist es mit den Verschiebetatbeständen etwas einfacher, weil immer auf volle Kalenderjahre abgestellt wird. Die Tatbestände sind hierbei die gleichen wie bei den Angestellten. Nehmen wir also unser Beispiel aus 2a):
Der originäre Vergleichszeitraum wäre also das letzte Kalenderjahr vor Geburt von Kind 2. Das heißt Januar 2025 bis Dezember 2025. Nun liegen aber sog. Ausklammerungs- und Verschiebetatbestände wie folgt vor:
Ohne Antrag zählt das Kalenderjahr 2025. Darin liegen aber Monate mit Elterngeld für Kind 1 bis zum 14. Lebensmonat (Januar bis April 2025). Auf Antrag zählt deshalb das Kalenderjahr vor diesen Ereignissen (§ 2b Abs. 2 Satz 2 BEEG) – nicht 2024, denn auch darin liegen Mutterschutz und Elterngeld, sondern 2023. Selbständige können im Rahmen einer Günstigerprüfung also wählen, welcher Vergleichszeitraum für sie am günstigsten ist:
Option 1 (ohne Antrag): Januar 2025 bis Dezember 2025
Option 2 (auf Antrag): Januar 2023 bis Dezember 2023
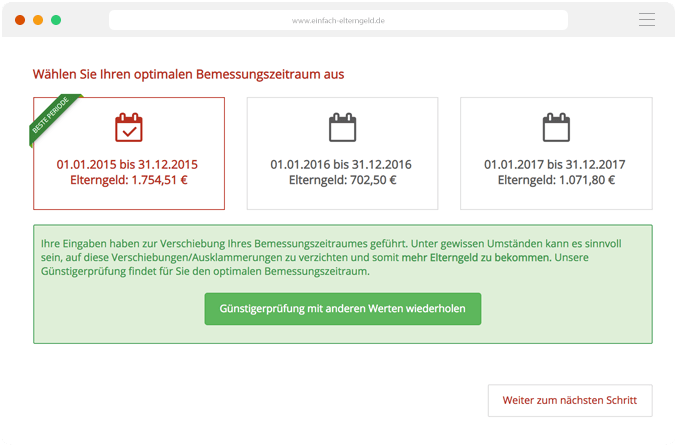
Sie prüfen also, welcher Jahresgewinn am höchsten und natürlich welche Sozialversicherungsabzugsmerkmale im Gesamten gesehen das höchste Elterngeld ergeben und beantragen die Berücksichtigung dieses Vergleichszeitraumes im Rahmen Ihres Elterngeldantrages.
Kleiner Tipp:
Wer nach der Geburt eines Kindes eine (kleine) Selbständigkeit beginnt, gilt dann beim nächsten Kind als selbständig, weshalb in diesen Konstellationen die Elterngeldhöhe oft dem Elterngeld vom Geschwisterkind entspricht, besonders, wenn die Kinder „zeitnah“ hintereinander geboren wurden. Lesen Sie dazu Elterngeld „Trick“ für angestellte Eltern.
Die Elterngeldberechnung für das zweite Kindern ist sehr stark von Ihrer individuellen Situation abhängig. Insbesondere bei Selbständigen ergeben sich viele Gestaltungsmöglichkeiten. Nutzen Sie deshalb noch heute unseren kostenfreien Elterngeldrechner, der Ihnen schnell und einfach Ihren Vergleichszeitraum ermittelt und Ihre verschiedenen Elterngeldvarianten berechnet. Damit können Sie leicht und überschaubar Ihren Elterngeldbezug planen:
Und das Beste: Nutzen Sie im Rahmen unserer Elterngeld Software das einzigartige Feature „Günstigerprüfung“ und lassen Sie sich den für Sie besten Vergleichszeitraum einfach und automatisiert ermitteln. Sie geben nur Ihre Daten ein und unsere Software teilt Ihnen mit, welcher Vergleichszeitraum für Sie am besten ist und beantragt dies natürlich für Sie.
Schwanger während einer Elternzeit - Was gibt es zu beachten?
Wenn Sie während einer Elternzeit schwanger werden sollten, hat dies zunächst keine Auswirkung auf den Elterngeldbezug des älteren Kindes. Auch die Elternzeit selbst wird nicht durch eine erneute Schwangerschaft unterbrochen.
Tipp:
Sie können die Elternzeit vorzeitig beenden, um in den Mutterschutz des zweiten Kindes zu gehen. Der Arbeitgeber muss hier auch nicht zustimmen (§ 16 Abs. 3 S. 3 BEEG). Sie sollten die Elternzeit vorzeitig beenden, damit Ihr Anspruch auf Mutterschaftsgeld wieder auflebt. Evtl. verbleibende Elternzeit können Sie noch später in Anspruch nehmen.
ElterngeldPlus von Kind 1 während Elterngeldbezug von Kind 2
Wenn Sie “zeitnah” hintereinander Ihre Kinder bekommen haben, kann es durchaus sein, dass Ihr Elterngeldanspruch (ElterngeldPlus) von Kind 1 mit dem Elterngeldbezug vom zweiten Kind kollidiert. Wenn Sie zum Beispiel für Kind 1 ElterngeldPlus bis Lebensmonat 22 beantragt haben, und bereits nach anderthalb Jahren Ihr zweites Kind geboren wurde, kann es sein, dass Sie “zweimal” Elterngeld erhalten.
Leider wird das Elterngeld vom ersten Kind in diesen Fällen auf den Mindestbetrag (150€) gekürzt. Deshalb empfehlen wir einen doppelten Bezug nicht.
Tipp:
Sollten Sie einen Elterngeldkürzung von Kind 1 aufgrund eines weiteren Elterngeldanspruches erleiden, sollten Sie den Bezugszeitraum des ersten Kindes rückwirkend ändern. Wechseln Sie Ihre früheren ElterngeldPlus-Monate einfach in Basiselterngeldmonate ein, dann kommt es auch zu keiner Kollision mehr und Sie verlieren kein Elterngeld. Diese Variante empfehlen wir aber nur, wenn Sie im ElterngeldPlus-Bezugszeitraum keine elterngeldrelevanten Einkünfte aus einer Teilzeittätigkeit erzielten, da ansonsten Ihr Basiselterngeldanspruch gekürzt werden wird.
In diesem Fall empfehlen wir, den Elterngeldbezug für Ihr zweites Kind verspätet zu starten, also erst das Elterngeld vom ersten Kind “auslaufen” zu lassen und im Anschluss mit dem Elterngeld des zweiten Kindes zu beginnen. Nachteil dieser Variante ist, dass das ElterngeldPlus von Kind 1 in den Monaten mit Mutterschaftsgeldbezug gekürzt wird.
Hinweis:
Die Regelungen beim Elterngeldrecht können stellenweise extrem kompliziert sein. Besonders wenn verschiedene Probleme ineinanderfallen (Elternzeiten, Mutterschutzfristen/geldbezug, Elterngeldbezug Kind 1 und 2, etc.). Wir empfehlen, in diesen Konstellationen eine professionelle Elterngeld Beratung zu buchen. Unsere Elterngeldberater helfen Ihnen, den Überblick zu behalten und Ihren Elterngeldbezug gut zu planen.
Elterngeld “Trick” für Angestellte - Selbständigkeit anmelden für das zweite Kind
Leider sind nur Kalendermonate für den Elterngeld Bemessungszeitraum des zweiten Kindes ausklammerungsfähig, in denen man Elterngeldbezug für ältere Geschwisterkinder hatte, bis dieses ältere Geschwisterkind den 14. Lebensmonat vollendet hat. Besonders die Eltern, die sich für eine längere Elternzeit entschieden haben, haben oft Kalendermonate ohne elterngeldrelevantes Einkommen im Bemessungszeitraum für das zweite Kind. Damit diese Eltern kein geringeres Elterngeld erhalten, haben Eltern die Möglichkeit durch Anmelden eines Gewerbes/einer freiberuflichen Tätigkeit und sogar eines land- und forstwirtschaftlichen Betriebes, die Möglichkeit, ein höheres Elterngeld beim zweiten Kind zu bekommen, als beim ersten Kind. Wie ist das möglich?
Wer vor der Geburt eines Kindes eine aktive (!) Selbständigkeit ausübte, bei dem ist der Bemessungszeitraum immer eine Kalenderjahr (also Januar bis Dezember). Liegen in diesem Kalenderjahr andere Verschiebetatbestände (Elterngeldbezug älteres Geschwisterkind, Mutterschaftsgeldbezug älteres Geschwisterkind, etc.) vor, kann das jeweils davor liegende Jahr zugrunde gelegt werden.
Wenn die Umstände nicht ganz unglücklich liegen, kann dadurch auf das Kalenderjahr von vor Geburt des ersten Kindes zurückgegriffen werden, was in der Regel in einer signifikanten Elterngelderhöhung mündet. Wenn dann noch der Geschwisterbonus dazu kommt, hat man sogar ein höheres Elterngeld als beim ersten Kind.
Schnell-Check
Klappt der Elterngeld-Trick bei mir noch?
Prüfen Sie in einer Minute, ob sich Ihr Bemessungszeitraum für Kind 2 mit einer Selbstständigkeit auf die Zeit vor Kind 1 verschieben lässt. Ihre Angaben bleiben in Ihrem Browser.
Der Schnell-Check braucht JavaScript. Bitte aktivieren Sie JavaScript oder rechnen Sie mit unserem Elterngeldrechner.
So rechnet der Check
- Mit (auch) selbstständiger Tätigkeit zählt für das ganze Einkommen das Kalenderjahr vor der Geburt von Kind 2 (§ 2b Abs. 2 und 3 BEEG). Liegen darin Monate mit Elterngeld für Kind 1 bis zum 14. Lebensmonat, Mutterschutz oder einer schwangerschaftsbedingten Erkrankung, gilt auf Antrag das Jahr davor – so lange, bis ein Jahr ohne solche Monate erreicht ist.
- Grün heißt: Dieses Jahr liegt vor der Geburt von Kind 1. Rot heißt: Es verschiebt sich nichts, nicht weit genug zurück (dann nennen wir das Jahr, das auf Antrag trotzdem zählen kann), oder die Selbstständigkeit beginnt zu spät.
- Die Selbstständigkeit muss in einem Monat ausgeübt werden, der nicht übersprungen wird – spätestens im Monat vor Beginn des Mutterschutzes (beim anderen Elternteil: im Monat vor der Geburt). Monate im Mutterschutz rechnen wir vorsichtshalber nicht mit, auch wenn sie noch im Kalenderjahr vor der Geburt liegen.
- Angenommen wird: Kind 1 kam am Termin zur Welt (Mutterschutz ab sechs Wochen vorher), der Mutterschutz zu Kind 2 beginnt sechs Wochen vor dem eingegebenen Datum, Sie waren beim Mutterschutz angestellt oder bekamen Mutterschaftsgeld, das Elterngeld lief ohne Lücken. Nicht geprüft werden Corona-Monate (März 2020 bis September 2022), Wehr- oder Zivildienst und die Höhe Ihres Einkommens.
- Ihre Angaben werden nicht gespeichert und nicht übertragen. Bitte prüfen Sie das Ergebnis mit Ihren Unterlagen; verbindlich entscheidet die Elterngeldstelle.
Wie melde ich eine Selbständigkeit an und wie weise ich es bei der Elterngeldstelle nach?
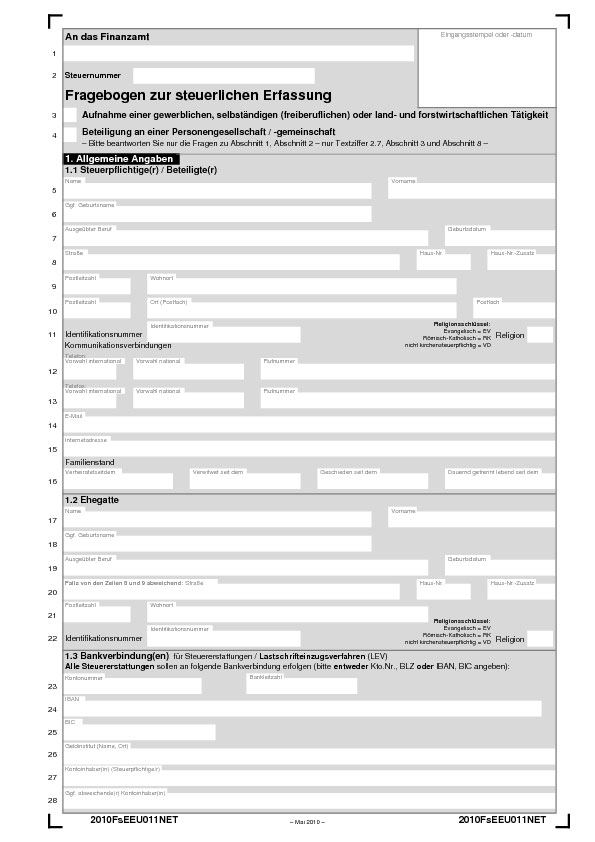
Ein Gewerbe melden Sie in der Regel beim Ordnungsamt Ihrer Stadt an. Alles weitere wird dann von der Stadt eingeleitet. Eine freiberufliche Tätigkeit zeigen Sie dem Finanzamt formal durch den “Fragebogen zur steuerlichen Erfassung” an. Bitte beachten Sie, dass Sie durch Anmeldung einer Selbständigkeit teils aufwendige steuerliche Pflichten zu erfüllen haben (z.B. Steuererklärungsabgabepflicht). Aktiv betreiben Sie die Tätigkeit in dem Moment, wenn Betriebseinnahmen erzielt werden oder Betriebsausgaben erzielt werden. Wenn Sie bspw. die freiberufliche Tätigkeit eines “Schriftstellers” anmelden, reicht es theoretisch, Papier und Stift zu kaufen, um aktiv selbständig zu sein.
Hinweis:
Wir empfehlen, die Selbständigkeit nur anzumelden, wenn Sie die Tätigkeit ernstlich, wenn auch nur für ein paar Wochen, ausüben wollen. Die Aufnahme einer Tätigkeit, nur zu Zwecken der Elterngelderhöhung kann von den Elterngeldstellen als rechtsmissbräuchliche Gestaltung gewertet werden. Lassen Sie sich also professionell zum Elterngeld beraten.
Als Nachweis bei der Elterngeldstelle genügt die Gewerbeanmeldung, eine Bescheinigung des Finanzamtes in Steuersachen (sog. Unternehmerbescheinigung) oder ein Steuerbescheid, in dem entsprechende Einkünfte ausgewiesen werden.
Praxiserfahrungen
Verantwortlich für die Verwaltung, Festsetzung und Auszahlung des Elterngeldes sind die Bundesländer, welche die Zuständigkeiten teils unterschiedlich regeln. In manchen Bundesländern sind die Kommunen verantwortlich, in anderen Landesbehörden.
Nicht nur, aber sicherlich auch deshalb, gibt es stellenweise große regionale Unterschiede, wie Lebenssachverhalte im Elterngeldrecht rechtlich gewürdigt werden. Beim Thema „Selbständigkeit beim nächsten Kind anmelden“, um dadurch einen günstigeren Bemessungszeitraum zu erlangen, gibt es Elterngeldstellen, die das Ganze nüchtern und pragmatisch angehen, andere wiederum entscheiden rechtswidrig und gegen die offiziellen Richtlinien.
Die gängigsten Fallstricke in diesem Zusammenhang möchten wir hier beleuchten:
1. Ohne Steuerbescheid wird Selbständigkeit nicht anerkannt
Am häufigsten begegnet den Eltern dieses Problem. Logischerweise liegt in aller Regel bei Elterngeldantragstellung der Einkommensteuerbescheid mit den Selbständigen Einkünften noch nicht vor. Oftmals wird die Selbständigkeit ja erst im Geburtsjahr angemeldet.
Beispiel:
Kind 1 am 25. November 2023 geboren. Elterngeldbezug mit ElterngeldPlus bis einschließlich 24. Januar 2025 (Lebensmonat 14).
Kind 2 am 13. September 2026 geboren. Selbständigkeit zum 01. März 2026 begonnen.
Elterngeld für Kind 2 wird am 23. Oktober 2026 beantragt. Als Bemessungszeitraum sollen aufgrund der einschlägigen Verschiebetatbestände die Einkünfte der Kalendermonate Januar bis Dezember 2022 zählen.
Zu dem Zeitpunkt liegt natürlich noch kein Einkommensteuerbescheid für 2026 vor (die Steuererklärung kann ja frühestens im März 2027 eingereicht werden; die Eltern haben aber deutlich längere Erklärungsabgabefristen).
Diesen Fall regeln die Richtlinien zum Elterngeldgesetz eindeutig:
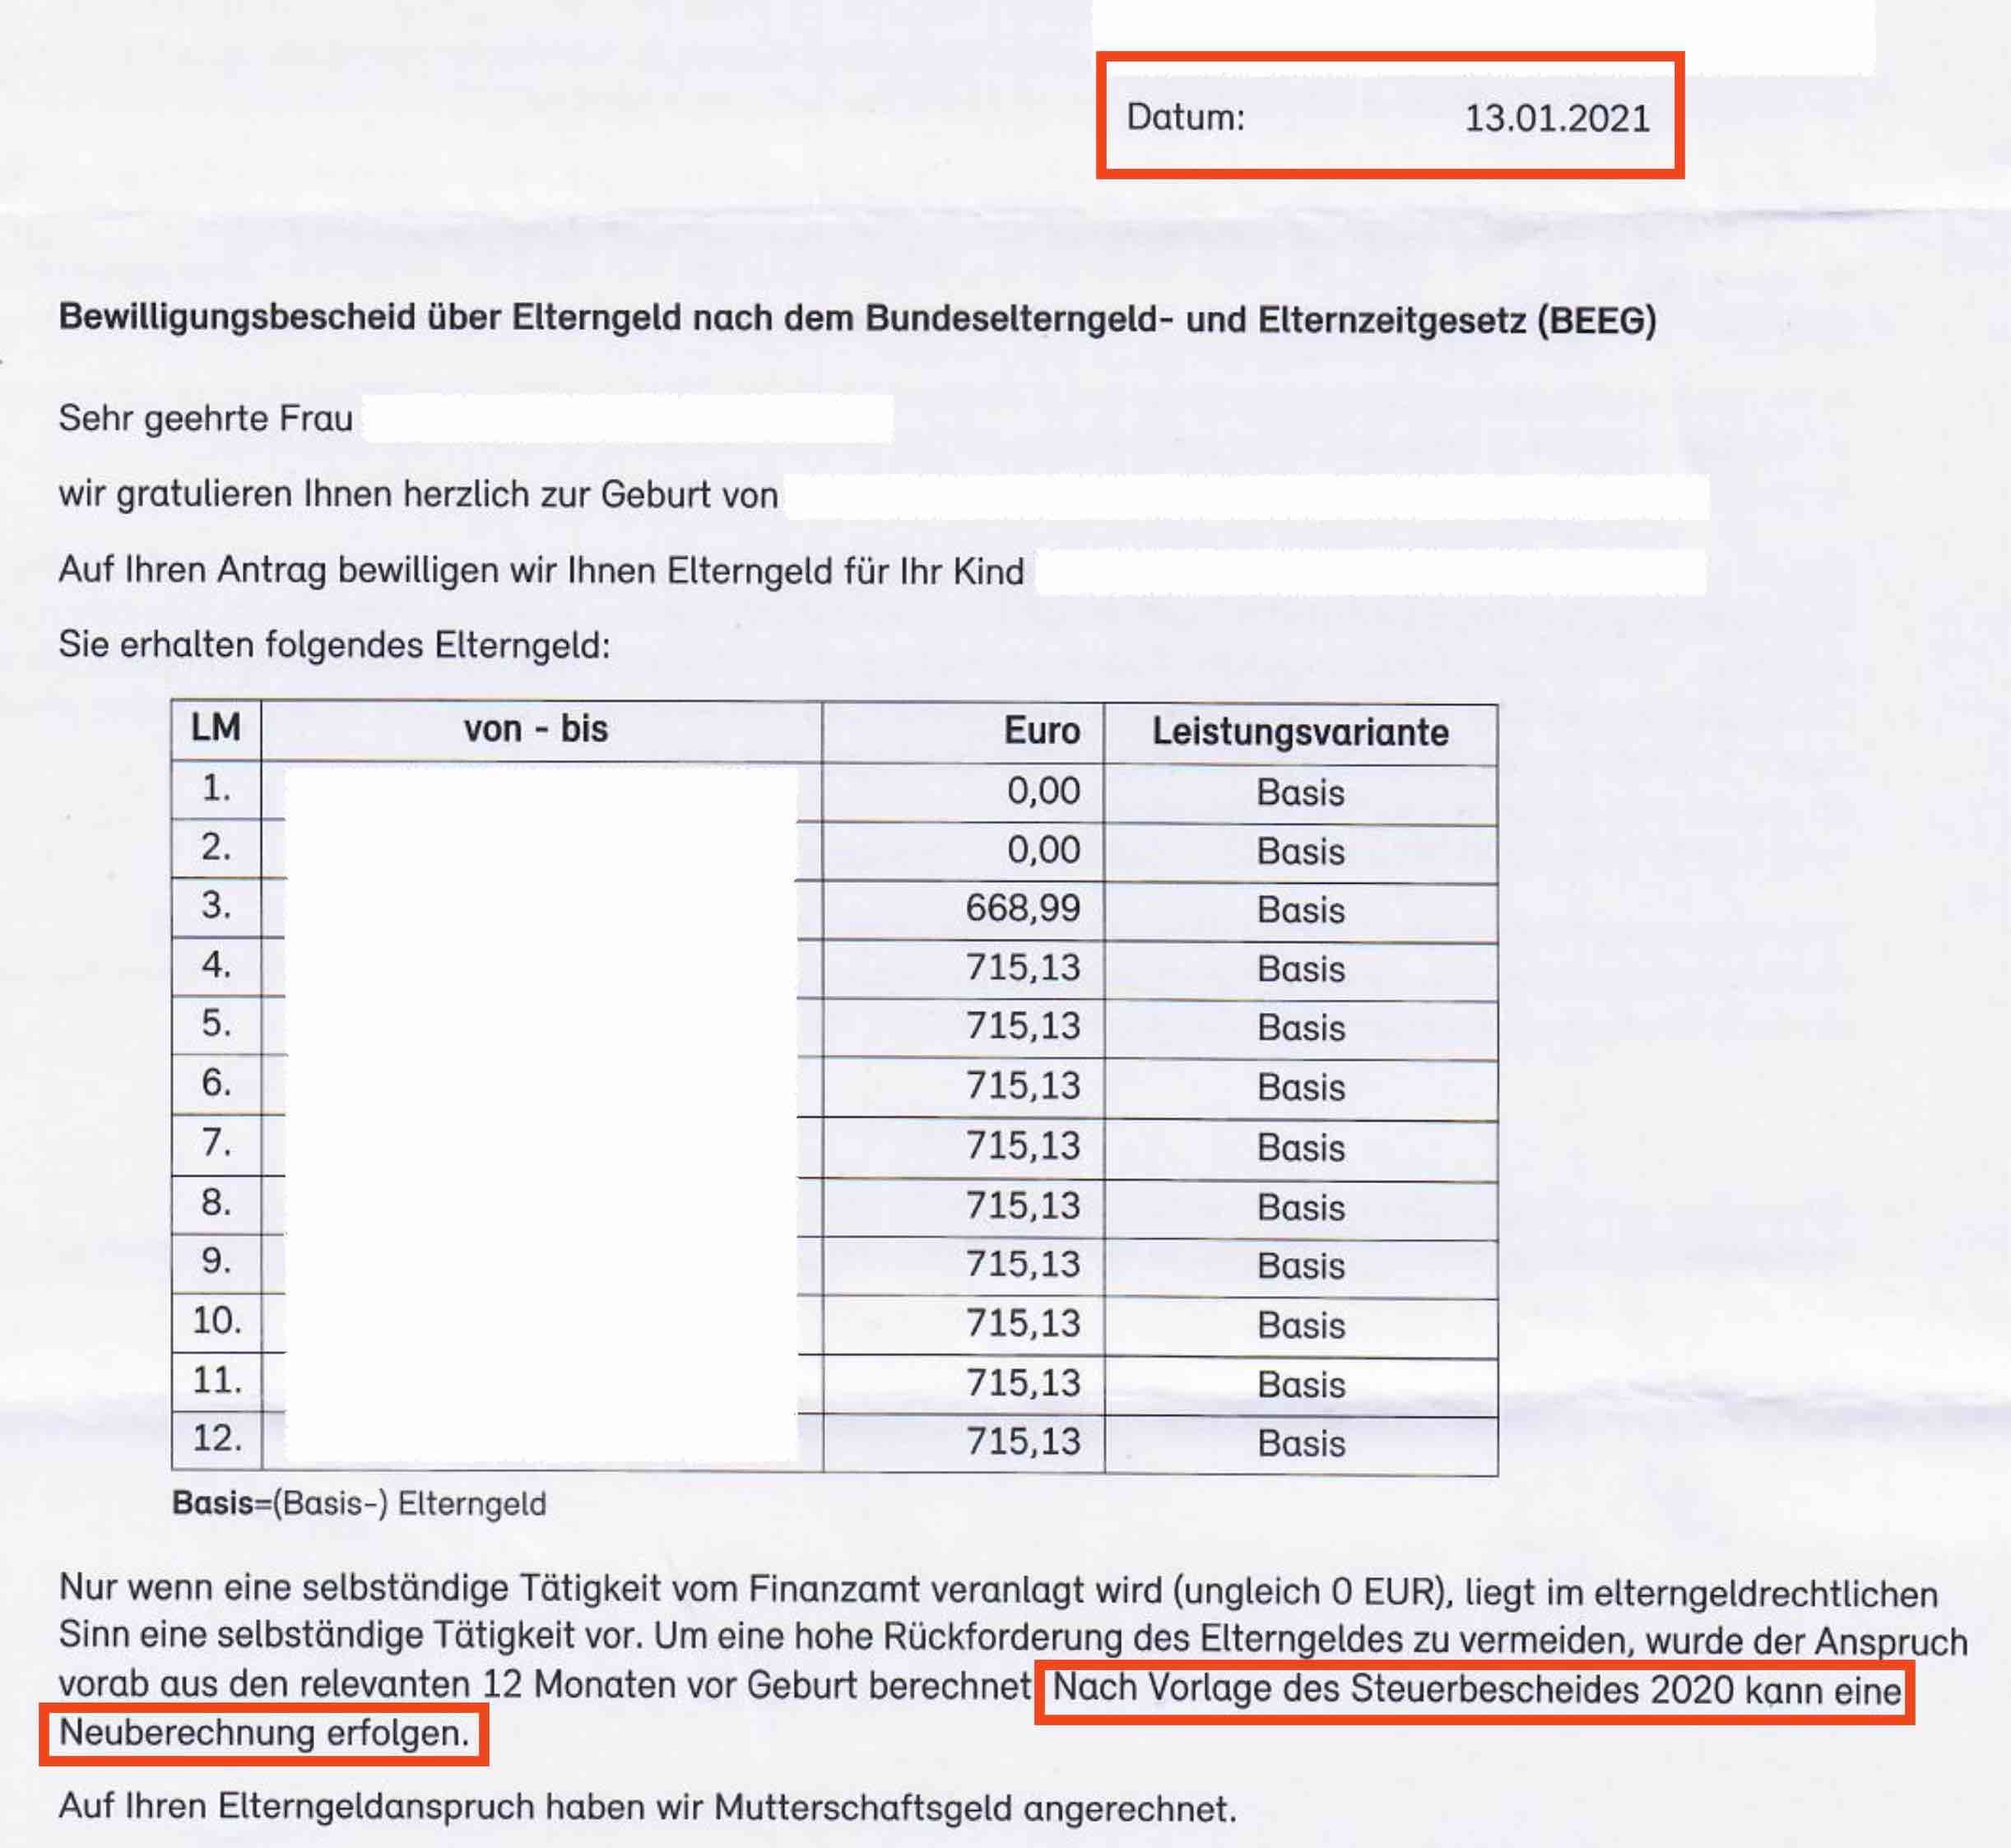
Nach § 2d Abs. 2 Satz 1 BEEG werden Gewinneinkünfte grundsätzlich allein anhand des Einkommensteuerbescheides nachgewiesen. Dabei ist grundsätzlich der Einkommensteuerbescheid für den letzten abgeschlossenen steuerlichen Veranlagungszeitraum maßgeblich. Abgeschlossen ist ein Veranlagungszeitraum mit Ablauf des letzten Tages der Veranlagungsperiode und nicht erst mit Zugang des Steuerbescheides. Dieser wird häufig bei Antragstellung zum Elterngeld noch nicht vorliegen.
Dann kann das Einkommen in einem vereinfachten Verfahren durch andere Unterlagen, insbesondere durch den letzten verfügbaren Einkommensteuerbescheid, glaubhaft gemacht werden. Das Elterngeld wird auf dieser Grundlage vorläufig bis zum Nachreichen des maßgeblichen Einkommensteuerbescheides gezahlt (§ 8 Abs. 3 ). (RL 2d.2.1 zu § 2d BEEG)
In unserem Beispiel liegt der Steuerbescheid 2026 noch nicht vor. Deshalb soll der Vorjahressteuerbescheid zugrunde gelegt werden, im Beispielsfall der für 2025. Hier wurde die Selbständigkeit jedoch noch nicht ausgeübt, weshalb das nicht zielführend ist. Im Rahmen des vereinfachten Verfahrens können alternative Nachweise zur Selbständigkeit vorgelegt werden und sollten auch von der Elterngeldstelle akzeptiert werden.
Alternative Unterlagen können u.a. sein:
- (vorläufige) Gewinnermittlung/BWA
- formlose Unternehmerbescheinigung der Finanzbehörde
- formlose Steuerberaterbescheinigung
- Vorlage von Betriebsaufzeichnungen im Sinne des § 22 UStG (Ausgangs-, Eingangsrechnungen, Kontoauszüge, Angebote, etc.).
Die maschinell erstellte Mitteilung über die Zuteilung einer Steuernummer vom Finanzamt wird unseres Erachtens jedoch regelmäßig nicht ausreichen.
Hinweis:
Die Elterngeldstellen sind nachvollziehbarerweise dazu angehalten, hohe Rückzahlungsfälle zu vermeiden. Die grundsätzliche Vorgehensweise ist deshalb verständlich. Bedenklich sehen wir jedoch die übergriffige und ignorante Entscheidungsgetriebenheit mancher Elterngeldstellen, die – ohne vorherige ausreichende Sachverhaltsermittlung – entgegen dem offensichtlichen und eindeutigen Antragswunsch der Eltern – das Elterngeld (wenn auch vorläufig) zuungunsten der Eltern festsetzen.
Hier sollte zuallererst den Eltern rechtliches Gehör gewährt werden und die Möglichkeit gegeben werden, den Sachverhalt alternativ nachzuweisen.

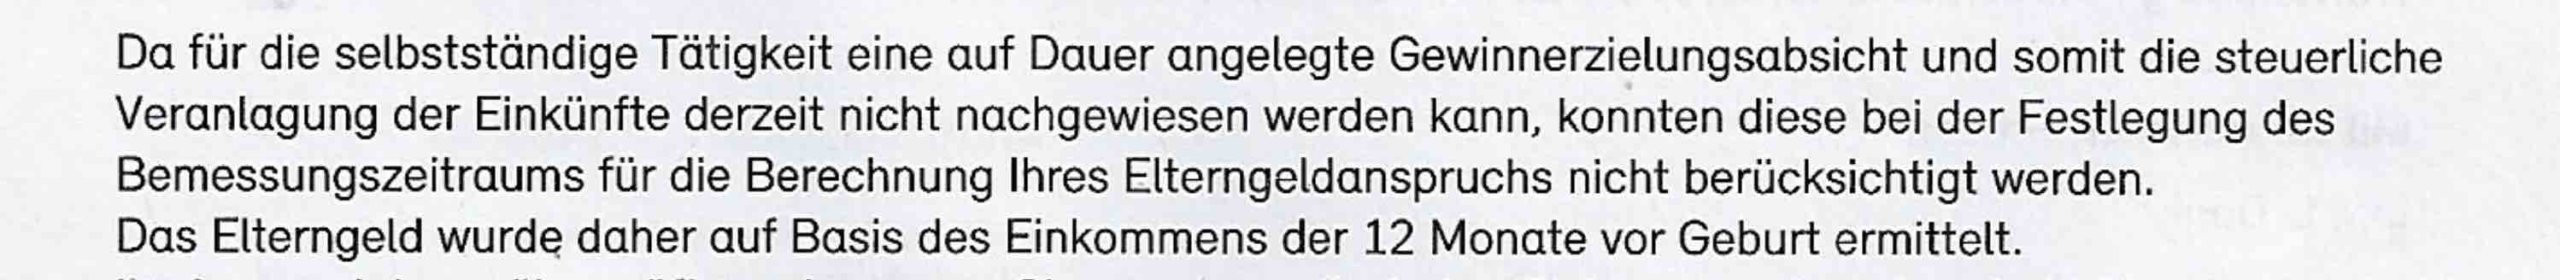
2. Gewinnerzielungsabsicht wird in Frage gestellt
Selten, aber doch schon das ein oder andere Mal erlebt, zweifelt die Elterngeldstelle teils eigenmächtig an, ob die Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dies passiert dann, wenn ein steuerlicher Verlust (also mehr Ausgaben als Einnahmen) vorliegt.
Problematisch hier ist, dass die Feststellung der Gewinnerzielungsabsicht bei den Finanzbehörden liegt und definitiv nicht im Kompetenzbereich der Elterngeldstelle angesiedelt ist.
Hinweis zur Gewinnerzielungsabsicht:
Verluste werden einkommensteuerlich nur dann berücksichtigt, wenn die Tätigkeit mit der Absicht ausgeübt wird, Gewinn zu erzielen. Die sog. Gewinnerzielungsabsicht ist jedoch eine innere, subjektive Tatsache, die man von außen nur schwer beurteilen kann.
Die höchste Finanzrechtsprechung geht davon aus, dass Anfangsverluste nicht gegen das Vorliegen einer Gewinnerzielungsabsicht sprechen, dass es sogar normal sein kann, in den ersten fünf Jahren der Selbständigkeit Verluste zu erzielen, solange in einer Gewinnprognose glaubhaft gemacht werden kann, dass die Anfangsverluste durch spätere Gewinne saldiert werden (es muss dazu jedoch nicht tatsächlich kommen, da es sich nur um eine Prognose handelt). Betroffene sollten den Rechtsweg gegenüber der Finanzverwaltung ausschöpfen, da dies eine nicht unerhebliche finanzielle Auswirkung beim Elterngeld nach sich zieht.

3. Selbständigkeit zu spät ausgeübt
Vorweg sei gesagt: Sie haben in aller Regel genügend Zeit, die Selbständigkeit anzumelden/auszuüben, damit diese die gewünschte Verschiebeberechtigung entfaltet. Dennoch kann es in manchen Fällen zu spät sein. Wir erläutern hier die zeitlichen und rechtlichen Voraussetzungen nochmal im Detail:
§ 2b BEEG regelt den Bemessungszeitraum, der der Ermittlung des Bemessungseinkommens nach § 2 Abs. 1 BEEG zugrunde zu legen ist.
Die Einkommensermittlung richtet sich je nach Einkommensart nach § 2c BEEG (Angestellteneinkommen) oder § 2d BEEG (Gewinneinkünfte).
Die Ermittlung des Einkommens aus nichtselbstständiger Erwerbstätigkeit in Mischfällen richtet sich ausschließlich nach den Vorgaben des § 2b Abs. 3 und des § 2b Abs. 4 (Antragsrecht für Eltern mit geringen selbstständigen Einkünften).
§ 2b Abs. 3 BEEG ist eine Ausnahmeregelung zu Abs. 1 und regelt den Bemessungszeitraum für das Einkommen aus nichtselbstständiger Erwerbstätigkeit in Fällen, in denen die berechtigte Person entweder im Zwölfmonatszeitraum nach Abs. 1 oder im Bemessungszeitraum nach Abs. 2 Einkommen aus selbstständiger Erwerbstätigkeit hat (sog. Mischeinkünfte).
Hier liegt das „Problem“: „Mischeinkünfte“ in diesem Sinne hat, wer entweder
im Bemessungszeitraum nach § 2b Abs. 1 BEEG Gewinneinkünfte erzielt, das heißt im 12-Monatszeitraum vor der Geburt (aber Achtung: Ausklammerungstatbestände können greifen!)
oder
im Bemessungszeitraum nach Abs. 2 Einkommen aus selbstständiger Erwerbstätigkeit erzielt, das heißt im letzten abgeschlossenen Veranlagungszeitraum vor der Geburt.
Beispiel:
Kind 1 am 25. November 2023 geboren. Elterngeldbezug mit ElterngeldPlus bis einschließlich 24. Januar 2025 (Lebensmonat 14).
Kind 2 am 13. September 2026 geboren. Mutterschutz begann am 08. August 2026. Selbständigkeit zum 01. August 2026 begonnen.
Prüfung: Liegen Mischeinkünfte im Sinne des § 2b Abs. 3 Satz 1 BEEG vor?
Voraussetzung:
1. Wurden im Bemessungszeitraum nach § 2b Abs. 1 BEEG Gewinneinkünfte erzielt, das heißt im 12-Monatszeitraum vor der Geburt?
Der Bemessungszeitraum nach § 2b Abs. 1 BEEG umfasst die Kalendermonate August 2025 bis Juli 2026 (Ausklammerung des Augusts 2026 wegen Mutterschaftsgeldbezug).
==>> Nein
2. Wurden im Bemessungszeitraum nach § 2b Abs. 2 BEEG Gewinneinkünfte erzielt, das heißt im letzten abgeschlossenen Veranlagungszeitraum vor der Geburt?
Der Bemessungszeitraum nach § 2b Abs. 2 BEEG umfasst die Kalendermonate Januar 2025 bis Dezember 2025.
==>> Nein
Ergebnis:
Demnach liegen keine Mischeinkünfte im Sinne des § 2b Abs. 3 Satz 1 BEEG vor. Eine Verschiebeberechtigung entfällt.
Wichtiger Tipp:
Eltern, deren Kinder nach dem 31. August 2021 geboren wurden, haben nun (wieder) die Möglichkeit, auf Ausklammerungstatbestände zu verzichten (siehe dazu unseren Artikel zur neuen Günstigerprüfung für Angestellte, § 2b Abs. 1 Satz 3 BEEG).
Der Mutter im vorgenannten Beispiel wäre also zu empfehlen, auf die Ausklammerung des Kalendermonats August 2026 zu verzichten, sodass im Bemessungszeitraum nach § 2b Abs. 1 BEEG die selbständigen Einkünfte vorhanden sind.
Die Richtlinien zum BEEG (Stand 07/2026, Nr. 2b.3.1) bestätigen das: Bei der Prüfung, ob Mischeinkünfte vorliegen, zählen übersprungene Monate mit, wenn Sie auf ihre Ausklammerung verzichtet haben. Wird Ihnen das trotzdem verwehrt, empfehlen wir, Widerspruch einzulegen und den Rechtsweg zu prüfen.

Wichtiger Tipp:
Das Anmeldedatum beim Ordnungs- oder Finanzamt kann nur ein Indiz für den Beginn der Tätigkeit sein. Problemlos können Eltern bereits vorher selbständig erwerbstätig gewesen sein, müssen hierfür nur alternative Nachweise erbringen (bspw. Erhalt von Betriebseinnahmen vor diesem Datum). Lassen Sie sich im Zweifel beraten.
Warnung:
Im Internet und auf diversen Social-Media-Plattformen werden Eltern stellenweise verunsichert, indem behauptet wird, die Selbständigkeit müsste zur Verschiebeberechtigung zwingend im Kalenderjahr vor der Geburt des weiteren Kindes angemeldet/ausgeübt worden sein.
Lassen Sie sich nicht verunsichern oder unter Druck setzen, das sind Falschinformationen.
4. Schätzung von Einkommen im Bezugszeitraum
Fraglich ist in dem Zusammenhang regelmäßig, was mit der Selbständigkeit nach der Entbindung passiert. In aller Regel ruht die selbständige Tätigkeit nach der Entbindung zugunsten der Kinderbetreuung und -erziehung. Ruhen im elterngeldrechtlichen Sinn bedeutet, keine Arbeitszeit, keine Einnahmen und keine Ausgaben im Bezugszeitraum.
Oft erleben Eltern, dass Elterngeldstellen das Ruhen nicht „akzeptieren“ und von Gewinnen aus der Selbständigkeit im Bezugszeitraum ausgehen, indem im Schätzwege Gewinne pauschal geschätzt werden.
Hiergegen sollten sich Eltern im Rechtswege wehren, denn wenn glaubhaft gemacht werden kann, dass die Tätigkeit ruht, gibt es für die Schätzung keine rechtliche Grundlage. Sollte die Tätigkeit nicht ruhen, sind die Einnahmen und (ggf.) Ausgaben formlos zu prognostizieren. Dieser formlosen Prognose hat die Elterngeldstelle zu folgen, solange keine offensichtlichen Gründe gegen die Glaubhaftigkeit sprechen. Eine Aufforderung die Prognose auf Elterngeldstellen-eigenen Formularen nachzufordern entbehrt jeglicher rechtlichen Grundlage – Eltern sollten sich auch hiergegen wehren.

Wichtiger Tipp:
Um eine ungerechtfertigte Schätzung im Bescheid zu vermeiden, sollten Sie bereits bei Antragstellung möglichst detailliert glaubhaft machen/nachweisen, was mit Ihrer Selbständigkeit im Bezugszeitraum passieren wird.
Wenn Sie das Ruhen der Tätigkeit erklären, sollte das eindeutig und unzweifelhaft mitgeteilt werden, sollten Einkünfte im Bezugszeitraum erwartet werden, sollte die Prognose der Einnahmen und ggf. der Ausgaben auch möglichst detailliert erfolgen. Im Letzteren Fall erhalten Sie zunächst einen vorläufigen Bescheid auf Grundlage Ihrer Prognose – die Endabrechnung erfolgt nach dem Bezugszeitraum nach Vorlage der Gewinnermittlungen und Arbeitszeitnachweise für den Bezugszeitraum.
FAQ
-
Wann zweites Kind planen wegen Elterngeld?
-
Wie wird das Elterngeld für das 2. Kind berechnet?
-
Wie viel Geld beim zweiten Kind?
-
Gibt es beim zweiten Kind eine 24-Monats-Regel?
-
Wie viel Elterngeld bekomme ich beim zweiten Kind, wenn ich zuletzt kein Einkommen hatte?
-
Ich bin in der Elternzeit wieder schwanger – was muss ich tun?
-
Bekomme ich beim zweiten Kind das gleiche Elterngeld wie beim ersten?
Stand: Oktober 2026.
Das könnte Sie auch interessieren